Doanh nghiệp khi hoạt động cần thực hiện nghĩa vụ nộp thuế vào ngân sách nhà nước theo quy định pháp luật. Hiện nay, các loại thuế doanh nghiệp phải nộp là: thuế môn bài, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân. Để tránh rủi ro, doanh nghiệp cần tìm hiểu kỹ các loại thuế này và các quy định liên quan.
Hãy cùng Tuệ Tâm Pháp tìm hiểu chi tiết về các loại thuế này trong bài viết dưới đây để đảm bảo doanh nghiệp bạn luôn tuân thủ pháp luật một cách hiệu quả nhé!
[lwptoc]Quy định về nghĩa vụ nộp thuế của doanh nghiệp
Theo khoản 4 Điều 8 Luật Doanh nghiệp 2020, các doanh nghiệp phải tuân thủ việc thực hiện kế toán, nộp thuế và hoàn thành các nghĩa vụ tài chính khác theo quy định của pháp luật.
Vì vậy, việc nộp thuế được xem là một yêu cầu bắt buộc mà doanh nghiệp cần thực hiện ngay sau khi được thành lập và đi vào hoạt động.
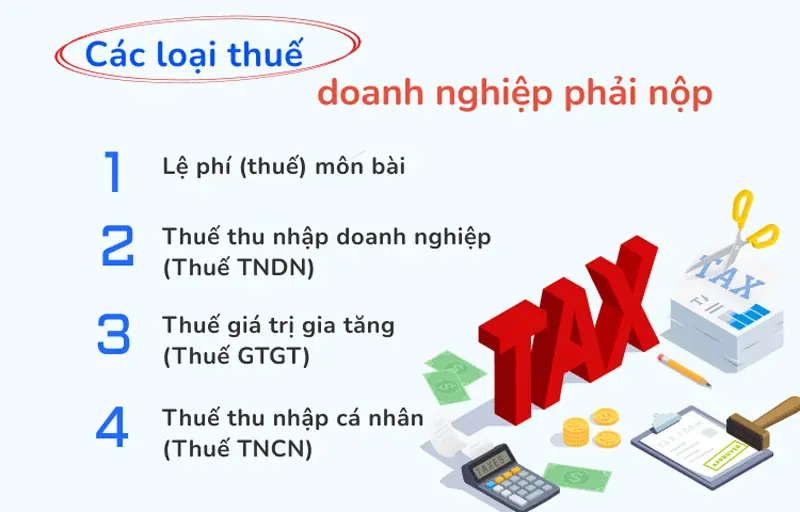
Các loại thuế doanh nghiệp phải nộp năm 2026
Theo quy định pháp luật hiện hành, các doanh nghiệp cần thực hiện nghĩa vụ đối với một số loại thuế chính, bao gồm: thuế môn bài, thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, và thuế thu nhập cá nhân.
Thuế môn bài
Theo Điều 4 Nghị định 139/2016/NĐ-CP (sửa đổi bởi Nghị định 22/2020/NĐ-CP) và Thông tư 302/2016/TT-BTC, mức thu thuế môn bài được quy định cụ thể như sau:
- Doanh nghiệp có vốn điều lệ hoặc vốn đầu tư trên 10 tỷ đồng: Mức thu 3 triệu đồng/năm.
- Doanh nghiệp có vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống: Mức thu 2 triệu đồng/năm.
Theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017, các doanh nghiệp vừa và nhỏ chuyển đổi từ hộ kinh doanh được miễn thuế môn bài trong 3 năm đầu.
Về thời hạn nộp thuế, khoản 9 Điều 18 Nghị định 126/2020/NĐ-CP quy định:
- Thời hạn nộp chậm nhất là ngày 30/01 hàng năm.
- Với doanh nghiệp vừa và nhỏ hết thời gian miễn thuế:
- Kết thúc miễn thuế trong 6 tháng đầu năm: Nộp thuế trước ngày 30/07 năm đó.
- Kết thúc miễn thuế trong 6 tháng cuối năm: Nộp trước ngày 30/01 của năm kế tiếp.
Thuế thu nhập doanh nghiệp (TNDN)
Thuế thu nhập doanh nghiệp là khoản thuế được tính trên phần lợi nhuận cuối cùng mà doanh nghiệp đạt được, sau khi đã trừ các khoản chi phí hợp lệ.
** Theo Thông tư 96/2015/TT-BTC, thuế TNDN được xác định theo công thức:
Thuế TNDN phải nộp = (Thu nhập tính thuế – Phần trích quỹ phát triển khoa học và công nghệ) x Thuế suất TNDN
** Cách tính thu nhập tính thuế:
Thu nhập tính thuế = Thu nhập chịu thuế – Thu nhập được miễn thuế + Các khoản lỗ được bù theo quy định
** Cách tính thu nhập chịu thuế:
Thu nhập chịu thuế = Doanh thu – Chi phí hợp lý được trừ + Các khoản thu nhập khác
Mức thuế suất thuế TNDN:
Theo Điều 11 Thông tư 78/2014/TT-BTC và khoản 1 Điều 67 Luật Dầu khí 2022, mức thuế suất cụ thể như sau:
| Loại doanh thu | Thuế suất |
|---|---|
| Hoạt động thăm dò, khai thác tài nguyên quý hiếm tại Việt Nam (theo từng dự án, cơ sở kinh doanh) | 32% – 50% |
| Hoạt động dầu khí (theo từng hợp đồng cụ thể) | 25% – 50% |
| Doanh nghiệp có tổng doanh thu năm ≤ 20 tỷ đồng | 20% |
| Các trường hợp còn lại | 20% |
Thời hạn nộp thuế TNDN: Theo khoản 1 Điều 55 Luật Quản lý thuế 2019, doanh nghiệp phải nộp thuế TNDN tạm tính theo quý, chậm nhất vào ngày 30 của tháng đầu tiên của quý tiếp theo.
Thuế giá trị gia tăng (GTGT)
Đây là một trong những khoản thuế quan trọng nằm trong danh mục các loại thuế doanh nghiệp phải nộp. Theo Luật Thuế GTGT 2008, đây là loại thuế đánh vào phần giá trị tăng thêm của hàng hóa, dịch vụ trong quá trình sản xuất, lưu thông và tiêu dùng.
Có hai phương pháp tính thuế GTGT: khấu trừ và trực tiếp. Doanh nghiệp mới thành lập từ dự án đầu tư của cơ sở kinh doanh đang hoạt động thường áp dụng phương pháp khấu trừ.
Phương pháp khấu trừ: Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào.
Phương pháp trực tiếp: Thuế GTGT phải nộp = Giá trị gia tăng của hàng hóa x Thuế suất GTGT.
Thuế suất GTGT hiện hành có ba mức: 0%, 5% và 10% tùy thuộc vào loại hàng hóa, dịch vụ. Việc xác định đúng mức thuế suất là rất quan trọng để đảm bảo nghĩa vụ thuế của doanh nghiệp.
Thuế Thu nhập Cá nhân (TNCN)
Tuy không phải là một trong các loại thuế doanh nghiệp phải nộp trực tiếp, nhưng doanh nghiệp có trách nhiệm khấu trừ và nộp thay cho người lao động. Nói cách khác, doanh nghiệp đóng vai trò trung gian giữa người nộp thuế (người lao động) và cơ quan thuế. Việc khấu trừ này được thực hiện theo Thông tư 111/2013/TT-BTC, với các trường hợp sau:
- Cá nhân không cư trú: Doanh nghiệp khấu trừ 20% trên tổng thu nhập trước khi chi trả.
- Cá nhân cư trú, không có hợp đồng lao động hoặc hợp đồng dưới 3 tháng: Nếu thu nhập từ 2.000.000 đồng trở lên, doanh nghiệp khấu trừ trực tiếp 10% tại nguồn. Trường hợp này không được giảm trừ gia cảnh, nhưng cá nhân có thể làm cam kết 02/CK-TNCN (nếu đủ điều kiện) để được miễn khấu trừ thuế tạm thời.
- Cá nhân cư trú, có hợp đồng lao động từ 3 tháng trở lên: Doanh nghiệp khấu trừ theo biểu thuế lũy tiến từng phần, sau khi đã trừ đi các khoản giảm trừ gia cảnh. Ngoài ra, doanh nghiệp còn có thể thực hiện quyết toán thuế TNCN thay cho người lao động nếu được ủy quyền.
Các loại thuế khác mà doanh nghiệp phải nộp (tùy theo lĩnh vực)
Ngoài các loại thuế bắt buộc nói trên, danh mục các loại thuế doanh nghiệp phải nộp còn bao gồm một số loại thuế khác, tùy thuộc vào lĩnh vực hoạt động và đặc thù kinh doanh. Dưới đây là một số ví dụ:
- Thuế xuất nhập khẩu: Áp dụng cho doanh nghiệp tham gia hoạt động ngoại thương, mua bán hàng hóa với nước ngoài. Thuế này được tính dựa trên giá trị và loại hàng hóa xuất hoặc nhập khẩu.
- Thuế sử dụng đất phi nông nghiệp: Doanh nghiệp sử dụng đất không phục vụ cho mục đích nông nghiệp sẽ phải nộp thuế này hàng năm. Mức thuế phụ thuộc vào vị trí và diện tích đất.
- Thuế tiêu thụ đặc biệt: Đánh vào một số mặt hàng đặc biệt như rượu, bia, thuốc lá, xe ô tô,… Mức thuế này thường khá cao nhằm điều tiết tiêu dùng và tăng thu ngân sách.
- Thuế bảo vệ môi trường: Nhằm khuyến khích doanh nghiệp bảo vệ môi trường, thuế này áp dụng cho các hoạt động sản xuất, kinh doanh có phát sinh chất thải gây ô nhiễm.
- Thuế tài nguyên: Doanh nghiệp khai thác và sử dụng tài nguyên thiên nhiên như khoáng sản, nước ngầm,… sẽ phải nộp thuế tài nguyên. Mức thuế phụ thuộc vào loại tài nguyên và khối lượng khai thác.
Việc nắm rõ các loại thuế doanh nghiệp phải nộp là rất quan trọng để đảm bảo hoạt động kinh doanh đúng pháp luật và tránh các rủi ro về thuế.
Những lưu ý quan trọng khi nộp các loại thuế doanh nghiệp
Khi thực hiện nộp thuế cho doanh nghiệp, bạn cần lưu ý một số điểm quan trọng để đảm bảo tuân thủ quy định pháp luật và tránh những rắc rối không đáng có:
- Hiểu rõ các quy định về thuế: Tìm hiểu chi tiết các quy định áp dụng cho loại hình doanh nghiệp và lĩnh vực kinh doanh của bạn. Quy định thuế thường thay đổi tùy theo từng quốc gia hoặc khu vực, nên cần cập nhật thường xuyên.
- Xác định chính xác loại thuế cần nộp: Doanh nghiệp thường phải nộp các loại thuế như thuế thu nhập doanh nghiệp (TNDN), thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN) và một số loại thuế khác tùy thuộc vào ngành nghề.
- Sử dụng công cụ hỗ trợ quản lý thuế: Phần mềm kế toán và quản lý thuế giúp doanh nghiệp tính toán chính xác, giảm thiểu rủi ro sai sót và tối ưu hóa việc thực hiện nghĩa vụ thuế.
- Đảm bảo tuân thủ thời hạn nộp thuế: Nộp thuế đúng thời hạn để tránh bị xử phạt hành chính hoặc phải trả thêm lãi suất do nộp chậm.
- Lưu trữ hồ sơ tài chính đầy đủ: Giữ lại các tài liệu kế toán và tài chính của doanh nghiệp trong thời gian quy định, phòng trường hợp cần cung cấp cho cơ quan thuế khi có yêu cầu kiểm tra.
- Theo dõi thay đổi trong luật thuế: Thường xuyên cập nhật thông tin về chính sách và quy định thuế mới để đảm bảo doanh nghiệp không vi phạm hoặc bỏ lỡ cơ hội hưởng ưu đãi thuế.
- Tìm sự hỗ trợ từ chuyên gia: Trong trường hợp gặp khó khăn, hãy tham vấn các chuyên gia thuế hoặc công ty kiểm toán để được hướng dẫn chi tiết và đúng đắn.
- Duy trì quy trình kế toán chặt chẽ: Thực hiện các bước quản lý tài chính minh bạch và chính xác, giúp bạn chuẩn bị tốt dữ liệu phục vụ cho việc kê khai và nộp thuế.
Việc tuân thủ đúng quy định khi nộp thuế không chỉ giúp doanh nghiệp tránh rủi ro pháp lý mà còn tạo nền tảng cho sự phát triển bền vững trong tương lai.
Giải đáp một số câu hỏi về các loại thuế doanh nghiệp phải nộp
Trong quá trình làm việc, Tuệ Tâm Pháp nhận được khá nhiều câu hỏi về chủ đề các loại thế phải nộp khi thành lập doanh nghiệp, đặc biệt liên quan đến loại hình kinh doanh. Mỗi loại hình doanh nghiệp có những quy định riêng về các khoản thuế, phí và lệ phí cần đóng. Trong đó, hộ kinh doanh, công ty TNHH, và doanh nghiệp xây dựng là những loại hình thường xuyên có thắc mắc nhất về các nghĩa vụ thuế.
Hộ kinh doanh phải đóng các loại thuế gì?
Khi thành lập hộ kinh doanh, cá nhân phải thực hiện nghĩa vụ với 3 loại thuế chính:
1. Lệ phí môn bài
Lệ phí áp dụng cho doanh thu trên 100 triệu đồng/năm:
- Nếu doanh thu Từ 100 – 300 triệu đồng/năm, thì lệ phí môn bài là 300.000 đồng/năm.
- Nếu doanh thu Từ 300 – 500 triệu đồng/năm, thì lệ phí môn bài là 500.000 đồng/năm.
- Nếu doanh thu trên 500 triệu đồng/năm, thì lệ phí môn bài là 1.000.000 đồng/năm.
- Miễn lệ phí: Hộ kinh doanh có doanh thu dưới 100 triệu đồng/năm.
2. Thuế giá trị gia tăng (GTGT)
3. Thuế thu nhập cá nhân (TNCN)
Đối với trường hợp thuế giá trị gia tăng và thuế thu nhập cá nhân, thì doanh thu dùng để tính thuế bao gồm toàn bộ số tiền thu được trong kỳ tính thuế từ các hoạt động kinh doanh, sản xuất, cung cấp dịch vụ hoặc hàng hóa. Cụ thể:
- Tiền từ việc bán hàng hóa hoặc cung ứng dịch vụ.
- Thu nhập từ hoạt động gia công sản phẩm.
- Các khoản tiền hoa hồng phát sinh từ các giao dịch.
Các loại thuế phải nộp của Công ty TNHH?
Đối với Công ty TNHH, các loại thuế doanh nghiệp phải nộp chủ yếu gồm ba loại chính: Thuế Môn bài, Thuế Thu nhập Doanh nghiệp (TNDN) và Thuế Giá trị Gia tăng (GTGT). Cụ thể như sau:
- Thuế Môn bài: Đây là loại thuế hàng năm, mức nộp phụ thuộc vào vốn điều lệ của doanh nghiệp. Căn cứ theo Thông tư 302/2016/TT-BTC:
- Vốn trên 10 tỷ đồng: 3.000.000 đồng/năm.
- Vốn dưới 10 tỷ đồng: 2.000.000 đồng/năm.
- Chi nhánh, văn phòng đại diện, địa điểm kinh doanh: 1.000.000 đồng/năm.
- Thuế TNDN: Mức thuế phổ biến là 20% tính trên lợi nhuận chịu thuế, tức là doanh thu trừ đi các chi phí được phép khấu trừ theo quy định. Thông tư 78/2014/TT-BTC hướng dẫn chi tiết về cách tính thuế TNDN. Nếu doanh nghiệp không có lợi nhuận, thì không phải nộp thuế TNDN.
- Thuế GTGT: Hầu hết các công ty TNHH tham gia hoạt động kinh doanh đều phải nộp thuế GTGT. Doanh nghiệp có tổng doanh thu năm trước dưới 50 tỷ đồng được nộp theo quý, còn lại nộp theo tháng. Mức thuế GTGT phụ thuộc vào ngành nghề kinh doanh và loại hàng hóa, dịch vụ cung cấp. Có nhiều mức thuế suất GTGT khác nhau như 0%, 5%, và 10%.
Tóm lại, việc hiểu rõ các loại thuế doanh nghiệp phải nộp là rất quan trọng để đảm bảo tuân thủ pháp luật và hoạt động kinh doanh hiệu quả.
Doanh nghiệp xây dựng phải nộp các loại thuế nào?
Các doanh nghiệp hoạt động trong lĩnh vực xây dựng cần lưu ý đến nghĩa vụ thuế của mình. Các loại thuế doanh nghiệp xây dựng phải nộp bao gồm: Thuế Môn bài, Thuế Giá trị Gia tăng (GTGT), Thuế Thu nhập Doanh nghiệp (TNDN) và Thuế Thu nhập Cá nhân (TNCN). Cụ thể:
- Thuế Môn bài: Doanh nghiệp nộp thuế môn bài hàng năm dựa trên vốn điều lệ. Theo quy định hiện hành, doanh nghiệp mới thành lập được miễn thuế môn bài năm đầu tiên. Từ năm thứ hai trở đi, hạn nộp thuế môn bài chậm nhất là ngày 30 tháng 1 hàng năm.
- Thuế GTGT: Doanh nghiệp xây dựng có thể lựa chọn nộp theo tháng hoặc theo quý. Nếu nộp theo tháng, kỳ nộp cách nhau 20 ngày. Nếu nộp theo quý, hạn nộp là 30 ngày kể từ ngày kết thúc quý.
- Thuế TNDN: Mức thuế TNDN hiện hành là 20% tính trên lợi nhuận chịu thuế (doanh thu trừ các chi phí được phép khấu trừ).
- Thuế TNCN: Thuế TNCN được khấu trừ trên khoản thanh toán cho cá nhân có hợp đồng xây dựng với doanh nghiệp. Tỷ lệ khấu trừ là 2% nếu hợp đồng không bao gồm vật liệu và 1.5% nếu hợp đồng bao gồm cả vật liệu.
Việc nắm rõ các loại thuế doanh nghiệp phải nộp, cũng như cách tính và thời hạn nộp, là rất quan trọng để đảm bảo tuân thủ pháp luật và tránh các rủi ro về thuế.
Thuế là gì? Nhà nước thu thuế để làm gì?
Thuế là khoản tiền bắt buộc mà cá nhân và tổ chức phải nộp cho nhà nước theo quy định của pháp luật. Khoản tiền này không được hoàn trả trực tiếp cho người nộp. Vậy nhà nước sử dụng tiền thuế vào việc gì? Nói một cách đơn giản, tiền thuế là nguồn thu chính của ngân sách nhà nước, được sử dụng để phục vụ cho các hoạt động công cộng và phát triển kinh tế – xã hội.
Có thể phân loại thuế thành hai nhóm chính:
- Thuế thông thường: Đây là nguồn thu chủ yếu của ngân sách, dùng để chi trả cho các hoạt động của nhà nước như giáo dục, y tế, quốc phòng, an ninh, xây dựng cơ sở hạ tầng… Ngoài ra, thuế còn có tác dụng điều tiết thu nhập, phân phối lại nguồn lực trong xã hội.
- Thuế đặc biệt: Các loại thuế này thường đánh vào một số mặt hàng hoặc hoạt động cụ thể với mục đích điều tiết hành vi tiêu dùng hoặc sản xuất. Ví dụ, thuế tiêu thụ đặc biệt đánh vào rượu, bia, thuốc lá nhằm hạn chế sử dụng các sản phẩm này vì lý do sức khỏe. Một ví dụ khác là phí thủy lợi được sử dụng để duy trì và phát triển hệ thống thủy lợi phục vụ nông nghiệp.
Doanh nghiệp có thể nộp thuế ở đâu?
Doanh nghiệp có thể thực hiện nghĩa vụ nộp các loại thuế phải đóng thông qua các cách sau:
- Nộp trực tiếp tại Kho bạc Nhà nước: Doanh nghiệp có thể đến trực tiếp kho bạc để hoàn thành việc nộp thuế.
- Nộp tại cơ quan thuế quản lý: Các cơ quan thuế phụ trách khu vực cũng là nơi tiếp nhận và xử lý việc nộp thuế của doanh nghiệp.
- Nộp qua ngân hàng thương mại hoặc tổ chức tín dụng: Doanh nghiệp có thể đến ngân hàng liên kết với cơ quan thuế để thực hiện giao dịch.
- Nộp thuế trực tuyến: Sử dụng giao dịch điện tử thông qua chữ ký số để nộp thuế một cách nhanh chóng và tiện lợi.
Tóm lại, việc nắm vững các loại thuế doanh nghiệp phải nộp là yếu tố then chốt để đảm bảo hoạt động kinh doanh đúng pháp luật và bền vững. Tuy nhiên, các quy định về thuế rất có thể sẽ được cập nhật và thay đổi tại thời điểm mà bạn đang đọc bài viết này. Do đó, bài viết của Tuệ Tâm Pháp trên đây chỉ mang tính chất tham khảo và có thể không phản ánh đầy đủ những quy định mới nhất.
Để đảm bảo quyền lợi của doanh nghiệp và tránh những rủi ro pháp lý, chúng tôi khuyến nghị bạn nên liên hệ với các chuyên gia tư vấn thuế hoặc luật sư để được hỗ trợ cụ thể. Hãy liên hệ với Công ty Luật Tuệ Tâm Pháp để nhận được tư vấn chuyên nghiệp và đáng tin cậy về các loại thuế doanh nghiệp phải nộp.
Có thể bạn chưa biết: Thuế chính là một trong những yếu tố tác động tới chi phí thành lập doanh nghiệp khi sử dụng dịch vụ.
Thông tin thêm: